Au Québec, le règlement d’une succession immobilière s’étire généralement sur une période de 6 à 15 mois en raison des exigences administratives rigoureuses. Cette temporalité impose une gestion méthodique pour transformer un patrimoine hérité en liquidités nettes tout en respectant les cadres légaux provinciaux.
Le passage de la propriété du défunt aux héritiers multiplie les risques de litiges familiaux et de sanctions fiscales en cas d’omission. Pour naviguer sereinement à travers les étapes pour vendre une maison en succession au Québec, nous décortiquons ici le rôle du liquidateur, les formalités notariées et les stratégies d’optimisation du gain en capital.
- Vendre une maison en succession au Québec : les étapes juridiques initiales
- La transmission du titre et l’évaluation de la valeur marchande
- Préparation technique et protection de la propriété vacante
- Fiscalité immobilière et gestion du gain en capital
- Signature de l’acte et répartition finale des fonds
Vendre une maison en succession au Québec : les étapes juridiques initiales
La vente nécessite un certificat de décès du Directeur de l’état civil, des recherches testamentaires à la Chambre des notaires et l’inscription d’une déclaration de transmission au Registre foncier. Le liquidateur pilote légalement la transaction.
Le processus débute impérativement par l’authentification officielle du décès pour enchaîner sur les preuves administratives indispensables.
Preuve de décès et recherches testamentaires obligatoires
Vous devez d’abord obtenir le certificat de décès officiel auprès du Directeur de l’état civil. Ce document constitue la base juridique prouvant la fin de la personnalité du défunt. Il est exigé par toutes les institutions.
Ensuite, effectuez des recherches à la Chambre des notaires et au Barreau du Québec. Cette étape confirme l’existence du testament le plus récent. Elle sécurise ainsi les droits des véritables héritiers désignés.
La validation du dernier écrit demeure incontournable. Sans ce certificat de recherche, la vente immobilière est juridiquement impossible au Québec.
- Obtenir le certificat de décès officiel.
- Effectuer les recherches testamentaires (Chambre des notaires et Barreau).
- Désigner officiellement le liquidateur.
- Produire l’inventaire complet des actifs et des dettes.
Désignation du liquidateur et étendue de ses pouvoirs
Le liquidateur agit comme le pilote de la succession et le mandataire légal. Son rôle consiste à protéger les actifs tout en rendant des comptes aux bénéficiaires. C’est lui qui signe l’offre d’achat initiale pour la propriété.
Il faut distinguer les actes de simple administration des actes de disposition. Vendre un immeuble représente un acte de disposition majeur pour le patrimoine.
Le liquidateur détient généralement le pouvoir de signature exclusif. Il est souvent le seul autorisé à engager juridiquement la propriété envers un acheteur.
Inventaire des actifs et règlement des dettes hypothécaires
Recensez précisément les dettes liées à la résidence. L’hypothèque doit être remboursée ou assumée lors de la transaction. Contactez votre créancier pour obtenir un état de compte exact.
L’inventaire notarié est une obligation légale pour protéger les héritiers. Cette mesure évite d’assumer des dettes supérieures aux actifs légués. C’est une sécurité juridique fondamentale dans le droit successoral québécois.
Voici les documents essentiels à rassembler :
- Certificat de localisation
- Relevé hypothécaire
- Comptes de taxes
La transmission du titre et l’évaluation de la valeur marchande
Une fois le cadre juridique posé, il faut officialiser le changement de propriétaire au Registre foncier et fixer le prix.
Publication de la déclaration de transmission au Registre foncier
Le notaire rédige l’acte de transmission immobilière. Ce document transfère officiellement le titre du défunt aux héritiers ou à la succession. C’est une étape cruciale pour la validité.
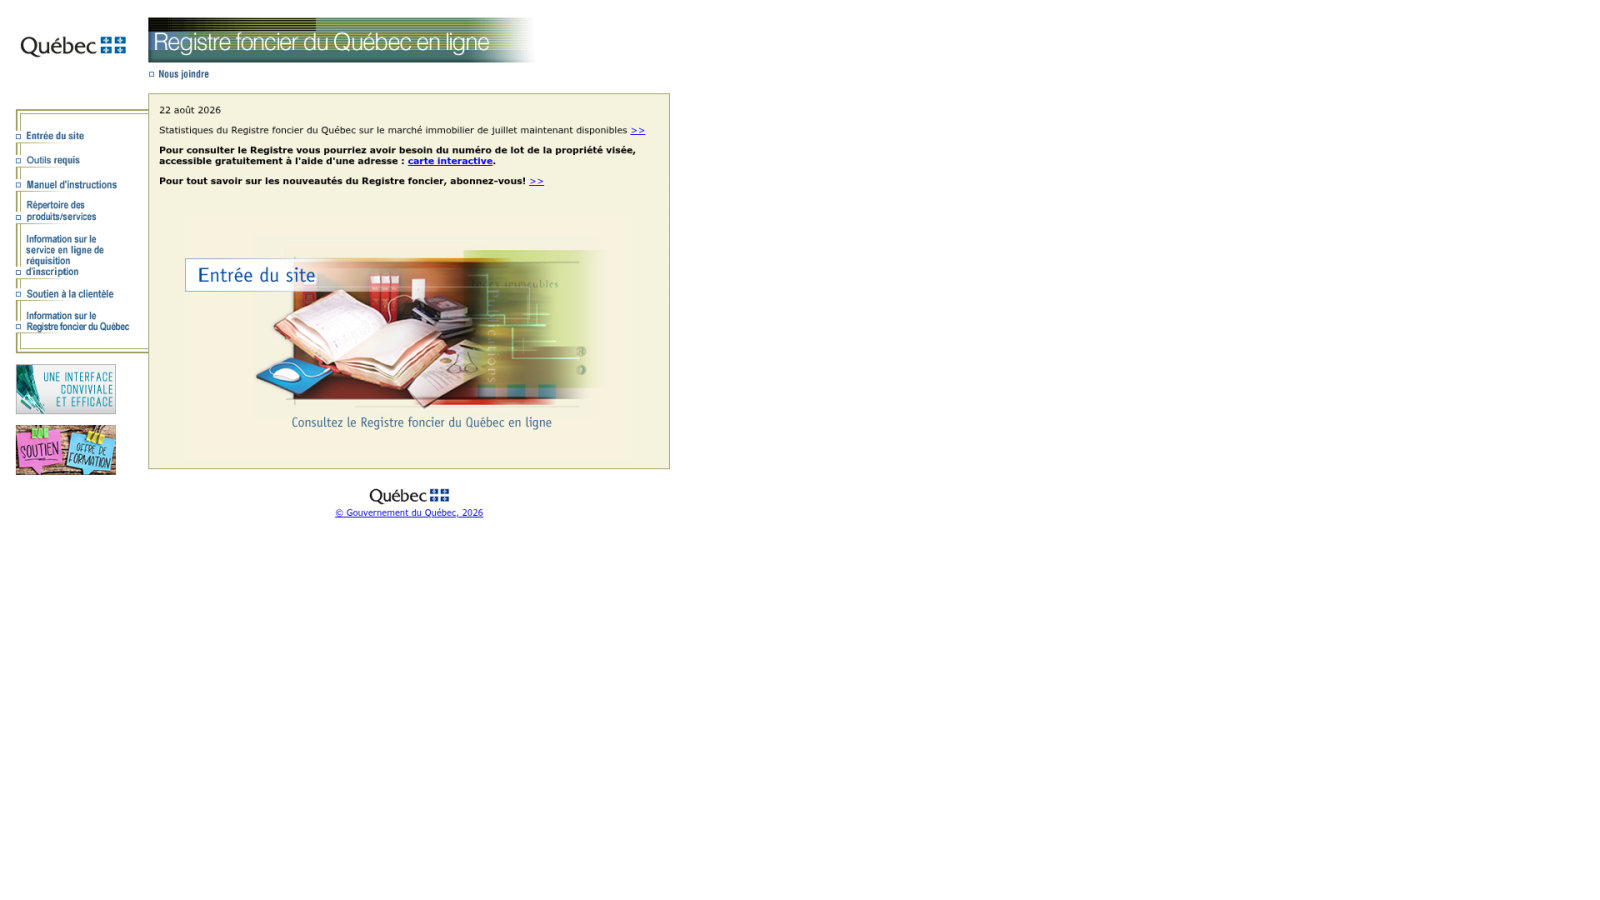
L’inscription au Registre foncier rend le transfert public. Les tiers peuvent alors vérifier qui possède réellement le bien. Aucun acheteur ne signera sans cette publication préalable.
Vous devez consulter ce guide sur l’ évaluation foncière vs marchande : comprendre l’écart pour vos démarches. Cette lecture clarifie vos obligations.
Détermination de la juste valeur marchande au jour du décès
Engagez un évaluateur agréé pour fixer la JVM. Une simple estimation de courtier ne suffit pas toujours au fisc. Le rapport professionnel offre une protection solide. Il justifie le prix en cas de vérification fiscale.
Le prix le plus élevé, exprimé en argent, qu’un bien rapporterait sur un marché libre et ouvert, au moment du décès.
La JVM sert de base pour calculer le gain en capital. C’est le point de départ comptable essentiel.
La juste valeur marchande au moment du décès détermine l’impact fiscal futur pour chaque héritier concerné par la vente.
Rôle du notaire dans la sécurisation du transfert de titre
Le notaire vérifie minutieusement les titres de propriété. Il cherche d’éventuels vices ou servitudes oubliées. Cette analyse garantit une transaction sans surprise pour l’acquéreur.
Préparez l’attestation de propriété pour les héritiers. Ce document confirme leur droit de vendre. Les frais notariés pour ces actes sont à la charge de la masse successorale.
Anticipez les coûts en consultant les frais de notaire à Québec : le budget réel dès maintenant. Cela évite les imprévus financiers.
Préparation technique et protection de la propriété vacante
Au-delà des papiers, la maison elle-même demande une attention particulière, surtout si elle reste inoccupée durant les démarches.
Enjeux de la vente sans garantie légale de qualité
Les successions vendent souvent sans garantie légale. Le liquidateur ne connaît pas tous les défauts cachés. Cela protège la succession contre des poursuites futures pour vices cachés.
Cette clause peut réduire légèrement le prix de vente. Les acheteurs sont parfois plus prudents. Une inspection prévente est alors fortement recommandée pour rassurer tout le monde.
Il est préférable d’éviter certaines erreurs lors de la transaction. Consultez nos conseils pour vendre sa propriété : les erreurs fatales afin de sécuriser votre projet.
Entretien physique et valorisation du bien inoccupé
Pratiquez un home staging minimaliste pour dépersonnaliser les pièces. Retirez les photos trop intimes. Nettoyez en profondeur chaque recoin. Une maison propre se vend toujours plus rapidement et au meilleur prix.
Maintenez le chauffage en hiver. Entretenez le terrain pour éviter un aspect négligé qui ferait fuir les acheteurs.
Découvrez comment valoriser votre bien avec le home staging : ces 10 gestes qui font vendre plus vite pour attirer les visiteurs.
Gestion des assurances et délai d’occupation pour maison vacante
Avertissez votre assureur dès que la maison est vide. La plupart des contrats cessent après trente jours d’inoccupation. Un avenant pour propriété vacante devient alors obligatoire.
La plupart des polices d’assurance habitation cessent de couvrir un bâtiment après 30 jours d’inoccupation. Un avenant pour ‘propriété vacante‘ est indispensable pour maintenir la protection.
Les assureurs exigent souvent des visites régulières. Ils peuvent demander de couper l’eau. Respectez ces consignes pour garder votre couverture en cas de sinistre majeur.
Anticipez les dépenses imprévues en consultant notre guide sur les frais cachés à l’achat : la vraie facture pour une gestion rigoureuse.
Fiscalité immobilière et gestion du gain en capital
Le fisc s’invite inévitablement dans la transaction, rendant le calcul du gain en capital incontournable.
Calcul du gain en capital entre le décès et la vente
La loi prévoit une disposition réputée au décès. Le fisc considère que le bien est vendu à sa JVM. Cela déclenche une imposition potentielle immédiate pour le défunt.
Si le prix de vente final dépasse la JVM, un nouveau gain apparaît. Ce surplus est imposable dans la fiducie successorale. Calculez bien la différence pour éviter les surprises.
| Élément | Impact Fiscal | Responsable du paiement |
|---|---|---|
| Gain au décès | Imposition sur la valeur vénale | Succession (Défunt) |
| Gain post-décès | Imposition sur le surplus | Fiducie successorale |
| Exemption résidence principale | Annulation de l’impôt | Aucun |
| Frais de vente | Déduction du gain imposable | Succession |
Exemption pour résidence principale et obligations déclaratives
L’exemption pour résidence principale peut annuler l’impôt sur le gain. Le défunt devait habiter les lieux normalement. Cette règle s’applique jusqu’à la date du décès. Elle est précieuse pour préserver l’héritage familial des taxes.
Remplissez les formulaires spécifiques pour Revenu Québec et l’ARC. Ne négligez aucune case pour valider votre droit à l’exemption.
Pour mieux anticiper vos projets, consultez notre guide sur louer ou acheter : le vrai calcul.
Répartition des frais entre la succession et les héritiers
Distinguez clairement les frais de la masse successorale. Les honoraires du notaire et les taxes municipales en font partie. Ces dépenses diminuent le montant net à distribuer.
Les héritiers ne doivent pas payer de leur poche avant le partage. Le liquidateur utilise les fonds de la succession. Gardez toutes les factures pour la reddition de comptes finale.
- Commission du courtier
- Frais de notaire
- Taxe scolaire
- Électricité
Signature de l’acte et répartition finale des fonds
Bref, le processus culmine avec la signature officielle et le partage des fruits de la vente entre les bénéficiaires.
Signature de la promesse d’achat et délais de clôture
Le liquidateur signe la promesse d’achat au nom de tous. Il respecte scrupuleusement le testament. Le financement de l’acheteur dicte souvent le calendrier final.
Prévoyez soixante jours pour finaliser le dossier. Le notaire coordonne alors les intervenants. Les conditions comme l’inspection doivent être levées rapidement.
Il est impératif de négocier une offre : garder son sang-froid. Cette rigueur protège vos intérêts légitimes.
L’accord des deux tiers des héritiers peut suffire pour engager la vente, facilitant ainsi le déblocage des successions complexes.
Distribution du produit net et droits de mutation entre héritiers
La taxe de bienvenue s’applique lors d’un rachat de parts. L’héritier acquéreur paie ce droit selon la valeur marchande. Cette dépense familiale est souvent négligée.
Le notaire distribue les fonds après le règlement des dettes. Chaque héritier reçoit alors sa part nette prévue.
La quittance finale libère le liquidateur de ses responsabilités et confirme la fin légale de la gestion immobilière.
Gestion des désaccords et arbitrage lors du partage final
Des conflits surgissent parfois sur le prix. La médiation reste la solution idéale. Elle limite les frais et préserve l’harmonie familiale.
Le partage judiciaire intervient en dernier recours. Un juge tranche alors la vente. L’unanimité n’est pas requise si le testament délègue les pouvoirs.
Voici les options pour résoudre un litige :
- Médiation civile
- Arbitrage
- Demande en justice
- Entente à l’amiable
Réussir à vendre une maison en succession au Québec exige de valider le testament, d’officialiser la transmission au Registre foncier et de gérer rigoureusement le gain en capital. Agissez dès maintenant pour sécuriser les actifs et maximiser l’héritage net. Transformez cette épreuve administrative en une transition sereine et parfaitement maîtrisée.
FAQ
Quelles sont les formalités juridiques indispensables pour vendre une propriété en succession ?
La vente d’un immeuble suite à un décès repose sur plusieurs piliers administratifs. Vous devez d’abord obtenir le certificat de décès officiel du Directeur de l’état civil et procéder aux recherches testamentaires auprès de la Chambre des notaires et du Barreau du Québec. Ces étapes confirment la validité du dernier testament et l’identité des héritiers légitimes.
Par la suite, le notaire doit rédiger et publier une déclaration de transmission au Registre foncier. Ce document officialise le transfert du titre de propriété du défunt vers les héritiers ou la succession, rendant ainsi la transaction immobilière juridiquement possible et opposable aux tiers.
Quel est le rôle précis du liquidateur lors de la transaction immobilière ?
Le liquidateur agit comme le pilote de la succession et le mandataire légal des héritiers. Il est responsable de l’inventaire des actifs, du règlement des dettes hypothécaires et de la protection du bien jusqu’à la vente. C’est lui qui détient le pouvoir de signer la promesse d’achat et l’acte de vente final au nom de la succession.
Il doit toutefois agir avec prudence et transparence, en rendant compte de sa gestion aux bénéficiaires. Son rôle est de s’assurer que les conditions du testament sont respectées et que le produit net de la vente est réparti équitablement après le paiement des frais et des impôts.
Pourquoi est-il fréquent de vendre une maison de succession sans garantie légale ?
Vendre une propriété « sans garantie légale de qualité, aux risques et périls de l’acheteur » est une pratique courante en succession. Le liquidateur n’ayant généralement pas habité les lieux, il ne peut garantir l’état complet de l’immeuble. Cette clause protège la masse successorale contre d’éventuels recours futurs pour vices cachés.
Bien que cette modalité puisse influencer légèrement le prix de vente à la baisse, elle offre une sécurité juridique essentielle. Pour rassurer les acheteurs potentiels, il est fortement recommandé de faire réaliser une inspection prévente et de fournir un historique d’entretien aussi complet que possible.
Comment la juste valeur marchande influence-t-elle la fiscalité de la vente ?
La juste valeur marchande (JVM) au jour du décès sert de référence comptable pour le fisc. Au Québec, le défunt est réputé avoir vendu son bien à cette valeur, ce qui peut déclencher un gain en capital dans sa déclaration finale. Si le bien constitue la résidence principale du défunt, l’exemption fiscale peut s’appliquer pour annuler cet impôt.
Si vous vendez la propriété ultérieurement à un prix supérieur à cette JVM initiale, un gain en capital supplémentaire sera généré pour la succession. Il est donc impératif de mandater un évaluateur agréé pour fixer une valeur précise et ainsi éviter des sanctions fiscales lors d’une vérification.
Quels frais sont déduits du produit de la vente avant le partage entre héritiers ?
Avant que les héritiers ne reçoivent leur part, plusieurs frais liés à la masse successorale doivent être acquittés. Cela inclut la commission du courtier immobilier, les honoraires du notaire pour la préparation des actes, ainsi que les ajustements pour les taxes municipales, scolaires et les frais d’énergie.
Le liquidateur utilise les fonds de la vente pour rembourser le solde de l’hypothèque et les dettes fiscales latentes. Ce n’est qu’après l’obtention des quittances et le règlement de toutes les obligations que le montant net restant est distribué selon les volontés inscrites au testament.